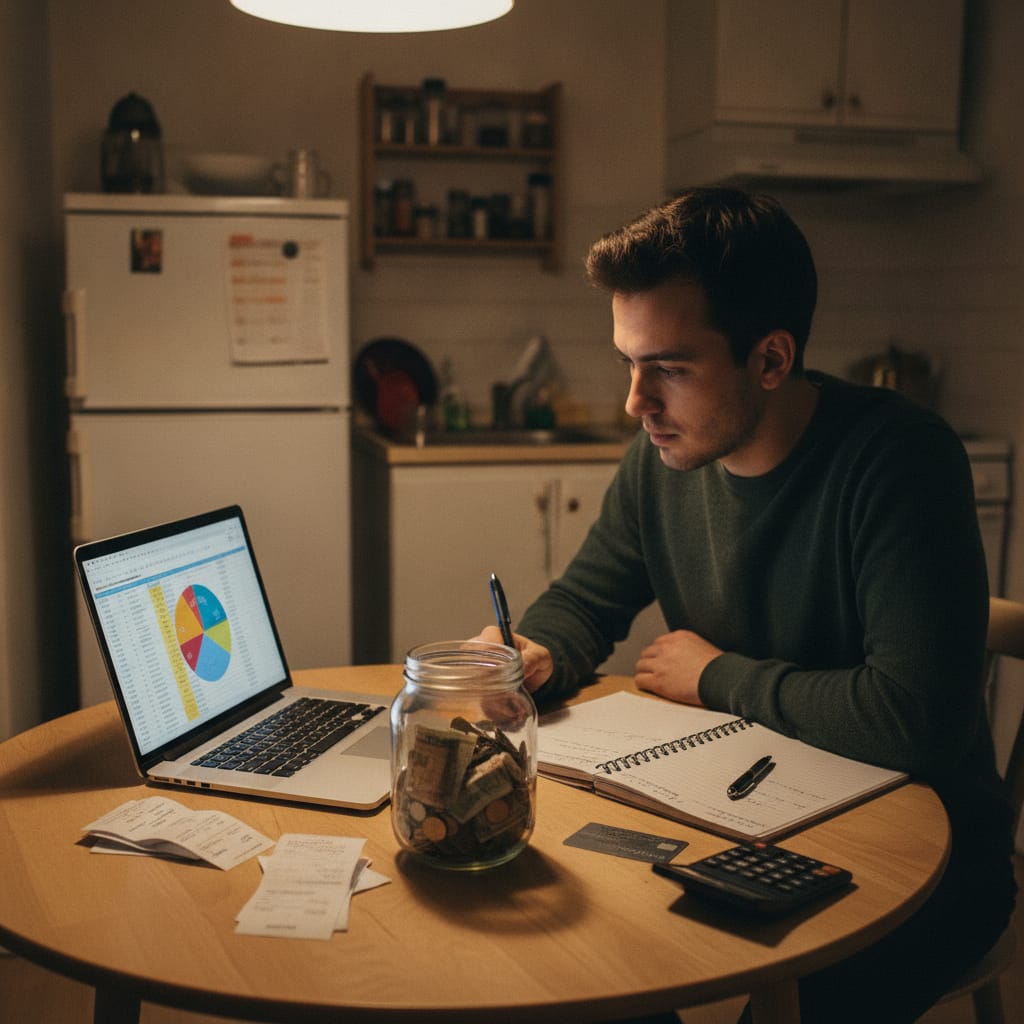
הרעיון של חיסכון נשמע פשוט: מוציאים פחות מכפי שמכניסים ואת ההפרש שומרים, אבל משק בית מתנהל בתוך מערכת מורכבת הרבה יותר. שכר דירה או משכנתה, חשבונות, מזון, תחבורה, ביטוחים, הוצאות על ילדים, קניות והוצאות בלתי צפויות מתחרים על אותה הכנסה.
במצב כזה, חיסכון כסף בצד עלול להידחק לסוף סדר העדיפויות ולהתבסס על השאלה כמה נשאר בחשבון בסוף החודש.
למה כל כך קשה להשאיר כסף בסוף החודש?
חלק גדול מהתקציב החודשי נקבע לפני שהחודש התחיל, כשלצד ההוצאות הקבועות קיימות הוצאות משתנות שקשה לחזות במדויק:
· קנייה גדולה בסופר
· טיפול ברכב
· אירוע משפחתי
· תיקון בבית
· או הוצאה רפואית.
יש גם הוצאות קטנות ותכופות שכל אחת מהן נראית שולית, אבל יחד הן עשויות לתפוס נתח משמעותי מהתקציב, וככל שמספר ההחלטות גדל, כך קשה יותר להגן על הסכום שתכננתם לחסוך.
חיסכון כסף בצד מבוסס על מספר שאפשר לעמוד בו
אין סכום חודשי אחד של חיסכון כסף בצד שנכון לכל אדם או משפחה. היכולת לחסוך תלויה בגובה ההכנסה, במבנה ההוצאות, בהתחייבויות קיימות וביעדים הכלכליים. לכן לפני שקובעים כמה כסף להעביר לחיסכון, כדאי להבין מה קורה בתקציב.
בחינת כמה חודשים יכולה לתת מצב התנהלות מדויק יותר מחודש בודד, וכך אפשר לזהות את ההוצאות הקבועות, להעריך את ממוצע ההוצאות המשתנות ולגלות הוצאות תקופתיות שאינן מופיעות מדי חודש.
סכום חיסכון שמתאים גם לחודש רגיל
גם סכום התחלתי מתון יכול להיות משמעותי כשהוא נשמר לאורך זמן, אבל קביעת סכום גבוה מדי, עלולה ליצור מצב שבו מעבירים כסף לחיסכון בתחילת החודש ומחזירים אותו לחשבון השוטף בהמשך כדי לכסות הוצאות.
לכן כדאי לבחון את הסכום של חיסכון כסף בצד גם לפי היכולת להתמיד בו לאורך מספר חודשים. אם מתברר שהסכום שנקבע משתלב היטב בתקציב, ניתן להגדיל אותו בהדרגה בהתאם לשינויים בהכנסה ובהוצאות.
מה עושים בחודש שבו התקציב צפוף במיוחד?
תיקון משמעותי, תקופת חגים, חופשה או ירידה זמנית בהכנסה יכולים לשנות את מאזן החודש. במקרים כאלה חשוב להבחין בין התאמה נקודתית לבין הפסקת החיסכון ללא תכנון. אם הסכום הקבוע מכביד בתקופה מסוימת, ניתן לבחון הפחתה זמנית ולהגדיל אותו מחדש כאשר התקציב מתייצב.
העיקר הוא שהשינוי יהיה החלטה מודעת המבוססת על מצב התזרים, וכך נשמרת המסגרת גם כשהסכומים משתנים.
כסף שנשמר מראש יוצר אפשרויות
הוא יכול לאפשר להתמודד עם הוצאה בלתי צפויה, להתכונן לרכישה גדולה באופן מתוכנן או להגיע להוצאה ידועה כאשר לפחות חלק מהסכום כבר נמצא ברשותכם. לכן חיסכון כסף בצד הוא בעיקר החלטה על חלוקת ההכנסה בין ההווה לעתיד.
כדי שההחלטה תחזיק מעמד, היא צריכה להתאים להכנסה, להוצאות ולצרכים שלכם, והתחלה בסכום אפשרי, הגדרת מטרה, הפרדה מהכסף השוטף ובדיקה תקופתית של התקציב יוצרות מסגרת שניתן להתאים גם כאשר המציאות הכלכלית משתנה.